


1822direkt Banking
3,92.63K Rezensionen
App-Details
- Version
- 4.16.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- 1822direkt Ges. der Frankfurter Sparkasse mbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
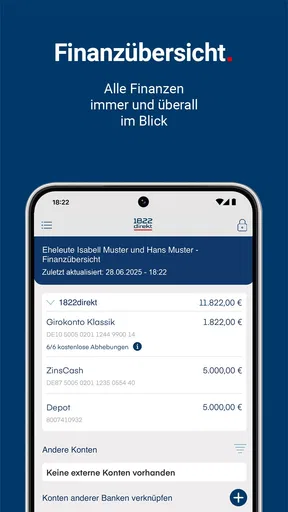
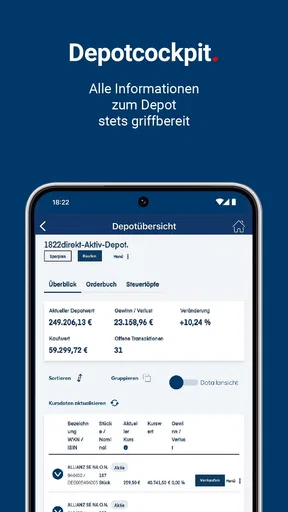
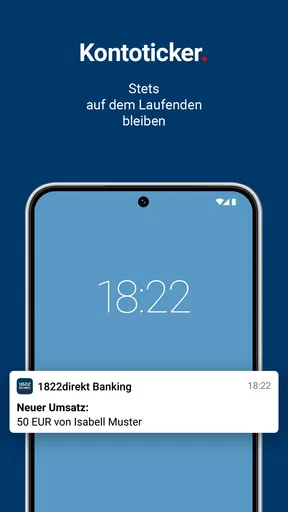
 Analyse von AppCompare
Banking-Apps merkt man ihren Wert meist nicht beim ersten Öffnen, sondern in dem Moment, in dem etwas schnell erledigt werden muss: eine Überweisung vor dem Wochenende, ein Blick auf den Kontostand unterwegs oder die Kontrolle, ob eine erwartete Zahlung angekommen ist. Genau für solche Situationen habe ich die 1822direkt Banking App ausprobiert. Sie richtet sich an Kundinnen und Kunden der 1822direkt und ist eine kostenlose Finanz-App für Android. Entwickelt wird sie von 1822direkt Ges. der Frankfurter Sparkasse mbH.
Mein Eindruck fällt insgesamt positiv, aber nicht völlig unkritisch aus. Die App wirkt vor allem dann sinnvoll, wenn ich meine Konten möglichst direkt und ohne Umwege verwalten möchte. Gleichzeitig ist Banking immer stärker von einer sauberen Einrichtung, einem funktionierenden Smartphone und einer stabilen Verbindung abhängig, als viele Nutzer zunächst erwarten. Wenn der Login scheitert oder eine Zahlung nicht sofort sichtbar ist, liegt das deshalb nicht automatisch an der Anwendung selbst.
Wo die Nutzung im Alltag ins Stocken geraten kann
Der häufigste Stolperstein bei einer Banking-App ist nicht unbedingt die Bedienoberfläche, sondern der Übergang zwischen Installation, Anmeldung und sicherer Bestätigung. Gerade bei einer App, die Banking für alle Konten verspricht, erwarten viele Menschen, dass nach dem Download sofort alles bereitsteht. In der Praxis sollte ich mir dafür etwas Zeit nehmen und meine Zugangsdaten griffbereit haben, statt die Einrichtung zwischen zwei Terminen zu beginnen.
Bei der 1822direkt Banking App ist außerdem wichtig, gedanklich zwischen drei Vorgängen zu unterscheiden: dem Öffnen der App, dem erfolgreichen Anmelden und der Freigabe eines konkreten Bankvorgangs. Wenn der Kontostand sichtbar ist, heißt das nicht automatisch, dass jede Überweisung ohne weitere Prüfung ausgeführt wird. Umgekehrt bedeutet eine verzögerte Anzeige nicht zwingend, dass eine Zahlung fehlgeschlagen ist. Diese Unterscheidung verhindert unnötige Wiederholungen, die im ungünstigen Fall zu doppelten Aufträgen führen können.
Ich würde deshalb nach einem scheinbar abgebrochenen Vorgang zuerst den Kontostand und die Umsatzübersicht prüfen, bevor ich denselben Auftrag erneut starte. Besonders bei einer wichtigen Überweisung ist es vernünftiger, kurz zu kontrollieren, ob der Auftrag bereits angenommen wurde. Eine Fehlermeldung beim Absenden und eine verzögerte Aktualisierung können sich für den Nutzer ähnlich anfühlen, haben aber nicht dieselbe Ursache.
Ein weiterer praktischer Punkt ist die Erwartung an die Kontenverwaltung. Die App trägt den Zusatz, dass Banking für alle Konten möglich ist. Das macht sie interessant für Nutzer, die ihre Bankgeschäfte an einer Stelle bündeln möchten. Trotzdem sollte ich vor der täglichen Nutzung prüfen, welche meiner Konten tatsächlich eingerichtet und erreichbar sind. Eine zentrale Oberfläche ist nur dann hilfreich, wenn die gewünschten Kontoverbindungen korrekt hinterlegt sind und die jeweiligen Anmelde- oder Bestätigungsschritte funktionieren.
Für einen schnellen Blick auf das eigene Konto ist die App gut geeignet. Wer dagegen eine umfassende Haushaltsbuchlösung, detaillierte Budgetplanung oder eine besonders ausgeprägte Vermögensanalyse erwartet, sollte seine Erwartungen etwas zurücknehmen. Die Stärke liegt hier klar im Banking-Alltag, nicht darin, aus Kontobewegungen automatisch ein vollständiges Finanzplanungssystem zu machen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor der Einrichtung kontrollieren würde
Vor dem ersten Start prüfe ich, ob das Smartphone mit dem Internet verbunden ist und ob genügend Zeit für die Anmeldung bleibt. Eine instabile Verbindung kann dazu führen, dass einzelne Schritte scheinbar hängen bleiben. Gerade beim mobilen Netz lohnt es sich, bei Problemen testweise eine stabile WLAN-Verbindung zu verwenden. Das ist kein spezieller Fehler der App, aber ein einfacher Ausschluss, der viel Sucherei erspart.
Auch das Betriebssystem spielt eine Rolle. Die App läuft ab Android 7.0, was sie grundsätzlich für viele ältere Geräte zugänglich macht. Trotzdem kann ein älteres Smartphone im Alltag langsamer reagieren als ein aktuelles Modell. Wenn Bildschirme verzögert laden oder die Anwendung nach dem Wechsel aus einer anderen App neu startet, sollte ich nicht sofort von einem Kontoproblem ausgehen. Erst ein Neustart des Geräts und die Prüfung, ob andere Apps ebenfalls ungewöhnlich langsam sind, geben einen sinnvolleren Hinweis.
Bei der Eingabe von Zugangsdaten achte ich besonders auf automatische Leerzeichen, eine aktivierte Feststelltaste und gespeicherte Passwörter, die möglicherweise nicht mehr aktuell sind. Passwortmanager sind praktisch, können aber nach einer Änderung noch einen alten Eintrag verwenden. In diesem Fall wirkt die App wie der Verursacher, obwohl die falschen Daten bereits vor dem Absenden eingefügt wurden.
Die Einrichtung sollte außerdem nicht in einer Situation erfolgen, in der ich dringend eine Zahlung ausführen muss. Ich würde die Anmeldung zunächst in Ruhe abschließen, die Darstellung der Konten prüfen und erst danach einen echten Auftrag starten. So lässt sich leichter erkennen, ob ein Problem bei den Zugangsdaten, bei der Kontoverknüpfung oder erst bei der Transaktion entsteht.
Wer ein neues Smartphone verwendet, sollte ebenfalls daran denken, dass Banking-Zugänge nicht einfach wie Fotos oder Messenger-Chats behandelt werden sollten. Nach einem Gerätewechsel kann eine erneute Anmeldung oder Sicherheitsprüfung nötig sein. Ich würde deshalb das alte Gerät erst dann zurücksetzen, wenn der Zugang auf dem neuen Gerät zuverlässig funktioniert. Dieser kleine Schritt ist besonders wichtig, wenn ich unterwegs keinen alternativen Zugriff auf mein Konto nutzen möchte.
Ein sinnvoller Ablauf für Überweisungen und Kontrollen
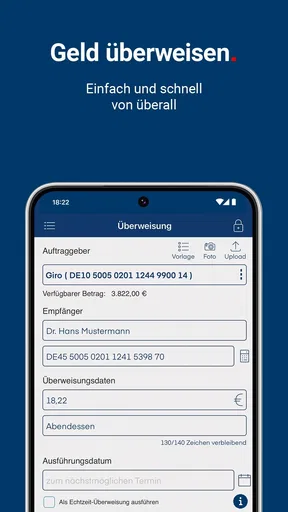
Im Alltag nutze ich eine Banking-App am liebsten in einem festen Ablauf. Zuerst melde ich mich an und kontrolliere, ob das richtige Konto ausgewählt ist. Danach prüfe ich Empfänger, Betrag und Verwendungszweck, bevor ich die Überweisung absende. Diese Reihenfolge klingt banal, ist aber bei mehreren Konten besonders hilfreich: Der größte Fehler entsteht oft nicht beim Tippen, sondern wenn der Auftrag vom falschen Konto ausgeführt wird.
Nach dem Absenden warte ich nicht nur auf einen sichtbaren Wechsel des Bildschirms, sondern kontrolliere anschließend die Umsatzübersicht oder den entsprechenden Auftragsstatus. Falls die Darstellung noch nicht aktualisiert ist, starte ich nicht sofort eine zweite Überweisung. Ich notiere mir bei wichtigen Zahlungen lieber den Betrag und den Empfänger und prüfe später erneut. Das ist eine einfache, aber wichtige Arbeitsweise, die unabhängig von einer bestimmten Banking-App gilt.
Die 1822direkt Banking App eignet sich dadurch gut für wiederkehrende Alltagsaufgaben: Rechnungen prüfen, Zahlungseingänge kontrollieren oder eine Überweisung anstoßen, ohne dafür einen Computer zu öffnen. Für mich ist dabei der größte Vorteil die Konzentration auf den direkten Kontozugriff. Ich muss nicht erst durch umfangreiche Finanzberichte navigieren, wenn ich nur wissen möchte, ob eine Zahlung angekommen ist.
Ein realistisches Beispiel ist der Monatsanfang: Ich erwarte eine Gehaltszahlung, möchte eine Miete überweisen und muss gleichzeitig eine Lastschrift kontrollieren. Mit der App kann ich diese drei Dinge unterwegs nacheinander prüfen. Ich würde aber nicht alles in einem hektischen Durchgang erledigen. Erst den Zahlungseingang ansehen, dann das richtige Konto auswählen und anschließend die Überweisung kontrollieren, bevor ich den nächsten Vorgang beginne. So bleibt nachvollziehbar, welcher Schritt bereits abgeschlossen ist.
Ein weniger offensichtlicher Vorteil dieser Vorgehensweise ist die Fehlerdiagnose. Wenn ich jeden Vorgang einzeln prüfe, kann ich besser unterscheiden, ob nur die Umsatzanzeige verzögert ist, ob die Anmeldung Probleme macht oder ob eine einzelne Transaktion betroffen ist. Wer dagegen mehrere Aktionen schnell hintereinander ausführt, verliert leicht den Überblick und hält später die ganze App für unzuverlässig.
Wenn ein Vorgang nicht weitergeht
Bei einem festhängenden Bildschirm würde ich zunächst nicht mehrfach auf dieselbe Schaltfläche tippen. Stattdessen prüfe ich, ob die Internetverbindung noch besteht, und warte kurz. Danach kann ich die App kontrolliert schließen und erneut öffnen. Wenn das Problem nur einmal auftritt, war möglicherweise die Verbindung kurz unterbrochen. Tritt es bei jedem Start auf, sollte ich zusätzlich das Smartphone neu starten und prüfen, ob ein Systemupdate aussteht.
Wichtig ist, sensible Zugangsdaten nicht unüberlegt zu löschen oder an anderer Stelle einzutragen. Auch eine Neuinstallation sollte für mich nicht der erste reflexartige Schritt sein, weil dadurch je nach Einrichtung zusätzliche Anmeldeschritte entstehen können. Vor einer solchen Maßnahme würde ich mir notieren, welche Zugangsdaten und Sicherheitsverfahren ich tatsächlich benötige. So wird aus einem kleinen Anzeigeproblem nicht versehentlich ein größerer Zugangsaufwand.
Wenn nur ein bestimmter Kontobereich nicht geladen wird, während die Anmeldung grundsätzlich funktioniert, spricht das eher für ein Teilproblem als für einen vollständigen Ausfall. Ich würde dann die App schließen, die Verbindung wechseln und später erneut prüfen. Falls nur eine bestimmte Zahlung betroffen ist, kontrolliere ich zuerst die eingegebenen Daten und den Kontostand. Eine App kann einen Auftrag nicht erfolgreich ausführen, wenn das Zielkonto, der Betrag oder die verfügbaren Mittel nicht passen.
Bei einer dringenden Zahlung ist es sinnvoll, die üblichen Kontaktwege der Bank zu nutzen, statt wiederholt denselben Auftrag abzusenden. Die App ist ein Werkzeug für den Zugriff, aber sie ersetzt nicht jede Klärung eines Kontoproblems. Wenn ein Auftrag unklar bleibt, ist eine eindeutige Auskunft besser als mehrere Versuche mit möglicherweise demselben Ergebnis.
Wann nicht die App die Ursache ist
Viele scheinbare App-Fehler entstehen durch die Umgebung. Ein schwaches Mobilfunksignal, ein aktivierter Energiesparmodus oder ein Smartphone, das Hintergrundaktivitäten stark einschränkt, kann das Verhalten einer Anwendung beeinflussen. Auch ein voller Gerätespeicher oder ein überlastetes System kann Ladezeiten verlängern. Ich prüfe deshalb zuerst, ob andere internetabhängige Apps ebenfalls Schwierigkeiten zeigen.
Auch die Bankseite selbst kann eine Rolle spielen. Wenn die Anmeldung plötzlich nicht funktioniert, obwohl sie zuvor zuverlässig war, sollte ich nicht automatisch meine Zugangsdaten ändern. Zunächst versuche ich es später erneut und prüfe, ob der Fehler nur vorübergehend auftritt. Bei einer einzelnen fehlgeschlagenen Überweisung kontrolliere ich zusätzlich, ob das Konto grundsätzlich erreichbar ist und ob andere Kontoinformationen geladen werden.
Die App ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben. Das macht sie leicht zugänglich, sagt aber nichts darüber aus, wie einfach ein konkreter Banking-Vorgang für jede Person ist. Menschen, die selten digitale Bankgeschäfte erledigen, profitieren möglicherweise von einer kurzen Einführung durch eine vertraute Person. Dabei sollte ich niemals vollständige Zugangsdaten weitergeben. Besser ist es, die einzelnen Schritte gemeinsam zu erklären und die Eingabe selbst vorzunehmen.
Für Nutzer mit mehreren Banken kann die zentrale Kontenansicht interessant sein, aber sie bringt auch einen Abwägungspunkt mit sich: Je mehr Konten ich einbinde, desto wichtiger werden Übersicht und klare Zuordnung. Wer nur ein Konto bei der 1822direkt besitzt und ausschließlich Überweisungen sowie Umsätze prüfen möchte, erhält wahrscheinlich den geradlinigeren Nutzen. Wer dagegen viele Finanzprodukte, detaillierte Auswertungen oder eine ausgefeilte Budgetplanung in einer einzigen Oberfläche erwartet, findet bei spezialisierten Finanz-Apps möglicherweise passendere Werkzeuge.
Einordnung gegenüber Browser und anderen Finanz-Apps
Im Vergleich zum Banking im Browser ist eine eigene App im Alltag meist bequemer, weil ich nicht jedes Mal einen Browser öffnen und mich durch mehrere Seiten bewegen möchte. Gerade auf dem Smartphone fühlt sich der direkte Einstieg übersichtlicher an. Der Browser bleibt dennoch eine sinnvolle Alternative, wenn ich an einem größeren Bildschirm arbeite oder die mobile Anwendung auf meinem Gerät gerade nicht zuverlässig läuft.
Gegenüber unabhängigen Multibanking-Apps liegt der Unterschied vor allem im Schwerpunkt. Eine spezialisierte 1822direkt-Anwendung ist für den direkten Zugang zur eigenen Bank naheliegend. Eine unabhängige Lösung kann dagegen attraktiver sein, wenn ich Konten verschiedener Institute, Karten und zusätzliche Finanzübersichten in einer gemeinsamen Oberfläche vergleichen möchte. Dafür muss ich mich dort stärker mit der Einrichtung mehrerer Verbindungen und den jeweiligen Sicherheitsabläufen beschäftigen.
Die aktuelle Version ist 4.16.0. Bei einer App, die ich für regelmäßige Finanzvorgänge nutze, achte ich nicht nur auf neue Funktionen, sondern auch darauf, ob sie auf meinem Gerät stabil läuft. Die Bewertung von 4,0 bei rund 6.500 Bewertungen und etwa 2.600 Rezensionen zeigt, dass die Anwendung von vielen Menschen genutzt und beurteilt wird, aber keine makellose Einigkeit erkennen lässt. Für mich ist das ein Grund, die App am eigenen Gerät mit einem ungefährlichen Kontrollvorgang zu testen, statt mich allein auf eine Durchschnittszahl zu verlassen.
Mit mehr als 100.000 Installationen ist sie kein völlig unbekanntes Nischenprodukt. Trotzdem sollte ich daraus nicht ableiten, dass jede Einrichtung auf jedem Smartphone identisch funktioniert. Android-Geräte unterscheiden sich bei Systemversion, Energiemanagement und Bedienoberfläche. Ein Problem, das auf einem älteren Gerät auftritt, muss deshalb nicht zwangsläufig die allgemeine Qualität der App beschreiben.
Für wen sich die App besonders eignet
Ich sehe die 1822direkt Banking App vor allem bei Menschen, die ihre Bankgeschäfte selbstständig und regelmäßig am Smartphone erledigen möchten. Sie passt zu Nutzern, die Kontostände und Umsätze schnell prüfen, Überweisungen ausführen und mehrere erreichbare Konten möglichst gebündelt im Blick behalten wollen. Auch für den kurzen Check unterwegs ist sie praktischer als der Umweg über einen stationären Computer.
Weniger geeignet ist sie für Personen, die grundsätzlich keine Banking-Vorgänge am Smartphone durchführen möchten oder bei jeder Anmeldung persönliche Unterstützung brauchen. Ebenso würde ich sie nicht als alleinige Lösung für eine umfassende Finanzplanung empfehlen. Wer detaillierte Kategorien, langfristige Budgetziele oder eine institutübergreifende Analyse erwartet, sollte eine zusätzliche Anwendung oder den Browser als Ergänzung einplanen.
Ein weiterer Trade-off betrifft die Sicherheit und den Komfort: Ein schneller mobiler Zugriff ist angenehm, verlangt aber einen sorgfältigen Umgang mit dem Gerät. Ich würde die App nicht auf einem gemeinsam genutzten Smartphone einrichten und sensible Daten nicht in Notizen oder ungeschützten Nachrichten speichern. Komfort ist nur dann ein Vorteil, wenn der Zugang zum Gerät und zum Konto unter meiner Kontrolle bleibt.
Mein praktisches Urteil nach der Nutzung
Die 1822direkt Banking App ist am stärksten, wenn ich sie als konzentriertes Werkzeug für den täglichen Kontozugriff nutze. Sie macht den mobilen Bankalltag unkompliziert, sofern Anmeldung, Konteneinrichtung und Internetverbindung sauber funktionieren. Besonders hilfreich finde ich den direkten Ablauf für Kontrollen und Überweisungen sowie die Möglichkeit, Banking nicht auf ein einziges Konto beschränken zu müssen.
Ihre Grenzen liegen weniger in einem einzelnen fehlenden Komfortdetail als in der Tatsache, dass Banking-Apps bei Problemen schnell undurchsichtig wirken. Deshalb empfehle ich, Vorgänge einzeln zu prüfen, nach einem Abbruch nicht sofort doppelt zu senden und bei Gerätewechseln genügend Zeit für die erneute Einrichtung einzuplanen. Diese Gewohnheiten machen die Nutzung deutlich verlässlicher.
Unterm Strich würde ich die kostenlose App Kundinnen und Kunden der 1822direkt empfehlen, die ein Android-Smartphone verwenden und ihre Finanzen regelmäßig selbst mobil verwalten möchten. Wer eine umfassende Finanzanalyse, besonders viele Anpassungsmöglichkeiten oder eine einzige Lösung für sehr unterschiedliche Banken sucht, sollte die Alternativen in dieser Kategorie genauer ansehen. Für den klassischen Kontoblick und alltägliche Bankaufgaben bleibt sie jedoch eine nachvollziehbare und praktische Wahl.
Vorteile
- Übersichtliche Kontoverwaltung und schnelle Einsicht in Umsätze
- Sicherer Login mit modernen Authentifizierungsverfahren
- Überweisungen lassen sich bequem unterwegs ausführen
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Praktisch für Kunden
- die ihre Bankgeschäfte digital erledigen möchten
Nachteile
- Funktionsumfang kann je nach Kontomodell unterschiedlich ausfallen
- Für bestimmte Aufträge können zusätzliche Gebühren anfallen
- Bei technischen Störungen ist der mobile Zugriff eingeschränkt
- Nicht alle Anliegen lassen sich vollständig in der App klären
- Eine stabile Internetverbindung ist für die Nutzung erforderlich
Häufig gestellte Fragen zu 1822direkt Banking
Was ist 1822direkt Banking und welche Funktionen bietet die App?
Die 1822direkt Banking-App ermöglicht Kunden, ihre Bankgeschäfte mobil zu verwalten. Je nach freigeschalteten Produkten lassen sich Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Zahlungseingänge kontrollieren. Zusätzlich können Nutzer häufig ihre Kontoauszüge einsehen und Benachrichtigungen verwenden. Welche Funktionen tatsächlich verfügbar sind, hängt vom jeweiligen Konto, Vertrag und verwendeten Sicherheitsverfahren ab.
Wie sicher ist die Nutzung der 1822direkt-Banking-App?
Für den mobilen Zugriff setzt 1822direkt üblicherweise mehrere Sicherheitsstufen ein, beispielsweise persönliche Zugangsdaten, Gerätebindung und eine zusätzliche Freigabe von Aufträgen. Überweisungen müssen in der Regel mit einem unterstützten TAN- oder Freigabeverfahren bestätigt werden. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben. Bei Verlust des Geräts sollte der Zugang umgehend gesperrt werden.
Benötige ich ein Konto bei 1822direkt, um die App verwenden zu können?
Die App richtet sich in erster Linie an Kunden von 1822direkt, die für das Online-Banking freigeschaltet sind. Ohne bestehende Geschäftsbeziehung lassen sich die persönlichen Banking-Funktionen normalerweise nicht vollständig nutzen. Für die Einrichtung werden meist die von der Bank bereitgestellten Zugangsdaten sowie ein geeignetes Sicherheitsverfahren benötigt. Interessierte können sich vor dem Download über aktuelle Kontomodelle und Voraussetzungen auf der offiziellen Website informieren.
Kann ich mit 1822direkt Banking Überweisungen durchführen und Aufträge freigeben?
Ja, die App ist grundsätzlich für alltägliche Zahlungsaufträge ausgelegt. Nutzer können Empfänger, Betrag und Verwendungszweck eingeben und die Überweisung anschließend über das hinterlegte Freigabeverfahren bestätigen. Vor dem Absenden sollten alle Daten sorgfältig geprüft werden, da fehlerhafte Überweisungen oft nur schwer zurückgeholt werden können. Je nach Auftrag, Kontoart oder Sicherheitskonfiguration können zusätzliche Bestätigungen oder Einschränkungen gelten.
Was sollte ich tun, wenn die Anmeldung nicht funktioniert oder mein Smartphone verloren geht?
Bei Problemen mit der Anmeldung sollten Nutzer zunächst die Internetverbindung, App-Version und eingegebenen Zugangsdaten prüfen, ohne wiederholt falsche Daten einzugeben. Hilft das nicht, sollte der offizielle Kundenservice von 1822direkt kontaktiert werden. Bei einem verlorenen oder gestohlenen Smartphone ist es besonders wichtig, den mobilen Zugang und gegebenenfalls das Freigabeverfahren sofort sperren zu lassen. Die Kontaktdaten sollten ausschließlich von offiziellen 1822direkt-Seiten stammen.


